
Lección 222 min60 XPGratis
La especificación del contrato: tick, multiplicador y P&L
Al terminar sabrás
- Leer una hoja de especificaciones de CME y sacar tick, valor del tick y multiplicador
- Calcular el P&L en dólares de cualquier operación en futuros
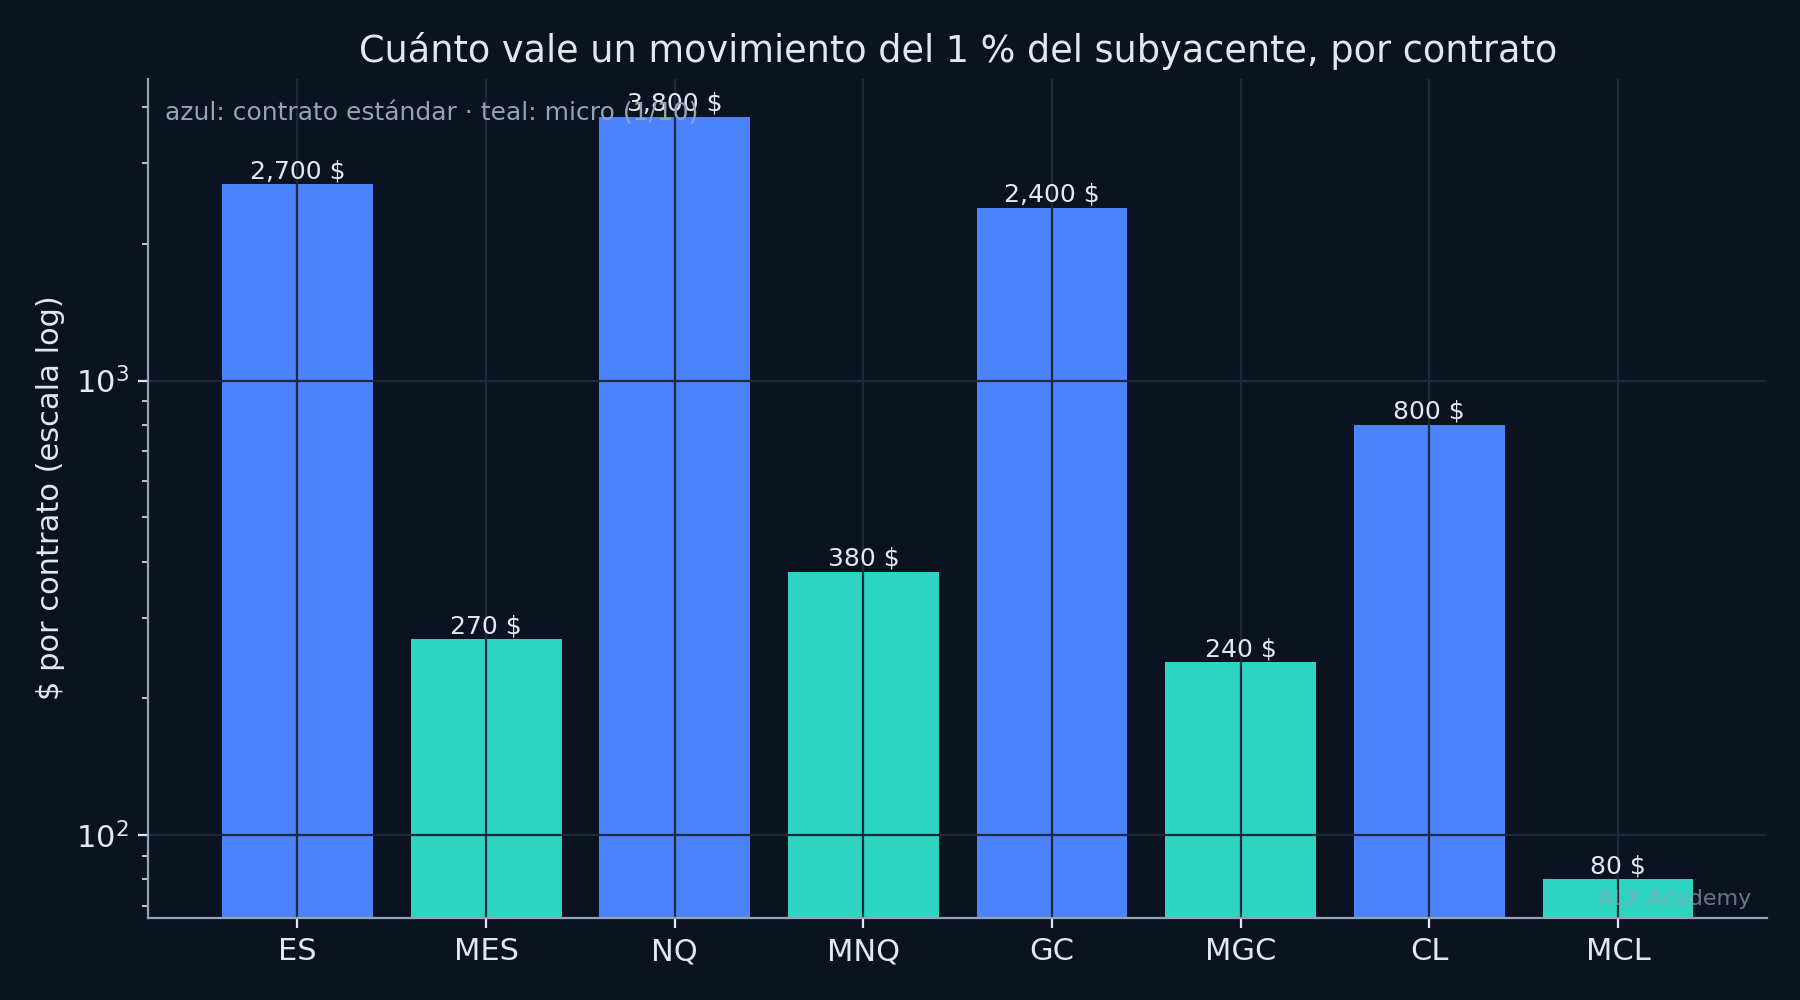
- Comparar contratos estándar y micro por lo que vale un 1 % de movimiento
Antes de esta conviene haber hecho Spot, futuro y CFD: tres formas de apostar al mismo precio.
El gráfico de ES se mueve de 5.400,00 a 5.412,25 y te preguntas cuánto has ganado. La respuesta no está en el gráfico: está en una hoja de especificaciones de CME que dice que cada punto vale 50 $ y que el precio se mueve de 0,25 en 0,25. Sin esos dos números no puedes calcular nada, y con ellos puedes calcular todo.
El problema
Cada futuro tiene su propia "unidad de medida". Un punto de ES son 50 $, un punto de NQ son 20 $, un dólar de oro en GC son 100 $, un centavo de petróleo en CL son 10 $. Confundir la unidad es la forma más rápida de tener una posición diez veces mayor de la que creías. La especificación del contrato es el documento que lo evita, y leerla es una habilidad, no un trámite.
Tres capas
Intuición
Un futuro es como una apuesta con un tipo de cambio propio. El gráfico te enseña "puntos", pero cobras en dólares, y la tabla de conversión la fija la bolsa. En ES la conversión es 50 $ por punto. Así que si el gráfico sube 12,25 puntos, has ganado 12,25 × 50 = 612,50 $ por contrato.
Además, el precio no puede moverse de cualquier manera. En ES solo se mueve en saltos de 0,25 puntos: 5.400,00, 5.400,25, 5.400,50. Ese salto mínimo es el tick, y vale 0,25 × 50 = 12,50 $. Cuando alguien dice "gané 20 ticks en ES", ha ganado 250 $ por contrato.
Los micros (MES, MNQ, MGC, MCL) son el mismo contrato dividido por diez. Mismo precio, mismo tick en puntos, pero cada punto vale la décima parte. Sirven para operar con menos capital y, sobre todo, para ajustar el tamaño de la posición con precisión.
Ejemplo numérico
Cuatro contratos y sus micros, con precios supuestos para el ejemplo (5.400 el S&P, 19.000 el Nasdaq, 2.400 el oro, 80 el WTI):
| Símbolo | Tick (puntos) | $ por tick | $ por punto | Nocional por contrato |
|---|---|---|---|---|
| ES | 0,25 | 12,50 | 50 | 270.000 |
| MES | 0,25 | 1,25 | 5 | 27.000 |
| NQ | 0,25 | 5,00 | 20 | 380.000 |
| MNQ | 0,25 | 0,50 | 2 | 38.000 |
| GC | 0,10 | 10,00 | 100 | 240.000 |
| MGC | 0,10 | 1,00 | 10 | 24.000 |
| CL | 0,01 | 10,00 | 1.000 | 80.000 |
| MCL | 0,01 | 1,00 | 100 | 8.000 |
Tres operaciones:
- Largo 1 ES de 5.400,00 a 5.412,25: +12,25 puntos = 49 ticks × 12,50 = +612,50 $.
- Largo 1 MES, mismo movimiento: +61,25 $. Un décimo exacto.
- Corto 2 MGC de 2.400,00 a 2.407,50: el oro sube 7,50 $/oz en tu contra; 7,50 × 10 $ × 2 contratos = −150 $.
Y la pregunta que de verdad importa para dimensionar: ¿cuánto vale un movimiento del 1 % del subyacente? En ES, el 1 % de 5.400 son 54 puntos × 50 $ = 2.700 $ por contrato. En MES, 270 $. En MCL, el 1 % de 80 son 0,80 $ × 100 = 80 $. Por eso un contrato de ES y uno de MCL no son "una posición" cada uno: son posiciones de tamaños distintos en un factor 34.
Formal
La hoja de especificaciones (contract specs) de un futuro define, entre otros:
- Contract unit o multiplicador : dólares por unidad de precio. ES: 50 $ × índice. GC: 100 onzas troy. CL: 1.000 barriles. Es la constante que convierte puntos en dinero.
- Minimum price fluctuation o tick : la variación mínima de precio admitida. El valor del tick es .
- Nocional de un contrato al precio : . Es la exposición económica real, independientemente del margen que hayas puesto.
P&L de una posición de contratos abierta a y cerrada a : con signo positivo para largos y negativo para cortos, antes de comisiones. La liquidación diaria (mark-to-market) reparte ese P&L día a día contra el precio de liquidación (settlement) de cada sesión, que en ES se fija con el volumen negociado entre las 14:59:30 y las 15:00 hora de Chicago. Esto importa para las prop firms: su "drawdown EOD" se calcula sobre ese settlement, no sobre el último tick.
Reglas de redondeo: los precios de órdenes deben ser múltiplos de ; un límite a 5.400,10 en ES es rechazado. Algunos contratos tienen ticks distintos para spreads de calendario (ES: 0,05) y para operaciones al cierre (TACO/BTIC: 0,05); no aplican a órdenes normales.
Los valores de tick y multiplicador de esta lección son los publicados por CME y no cambian sin aviso público con meses de antelación. Aun así, la regla de la casa es leer la hoja del contrato antes de operar cualquier instrumento nuevo: https://www.cmegroup.com/markets/equities/sp/e-mini-sandp500.contractSpecs.html (comprobado 22 sep 2026).
Ejemplo trabajado con código
Este es el entregable del módulo: una calculadora de contratos que reutilizarás en todo el Nivel 2.
# pandas 3.0 · numpy 2.4 — Especificaciones de contrato y calculadora de P&L (entregable del módulo M0.2)
# Especificaciones estables de CME (tick y multiplicador). Los MÁRGENES cambian: los de aquí son
# ilustrativos y se marcan como tales; consulta cmegroup.com y tu broker antes de operar.
from dataclasses import dataclass

@dataclass(frozen=True)
class Contrato:
    simbolo: str
    nombre: str
    subyacente: str
    multiplicador: float      # $ por punto de precio
    tick: float               # movimiento mínimo de precio
    margen_ilustrativo: float # $ por contrato, SOLO para ejemplos [VERIFICAR con CME/broker]

    @property
    def valor_tick(self) -> float:
        return self.multiplicador * self.tick

    def nocional(self, precio: float) -> float:
        return self.multiplicador * precio

    def pnl(self, entrada: float, salida: float, contratos: int = 1, largo: bool = True) -> float:
        signo = 1 if largo else -1
        return signo * (salida - entrada) * self.multiplicador * contratos

    def apalancamiento(self, precio: float) -> float:
        return self.nocional(precio) / self.margen_ilustrativo

CONTRATOS = {
    "ES":  Contrato("ES",  "E-mini S&P 500",       "S&P 500",  50.0,  0.25, 15000),
    "MES": Contrato("MES", "Micro E-mini S&P 500", "S&P 500",   5.0,  0.25,  1500),
    "NQ":  Contrato("NQ",  "E-mini Nasdaq-100",    "Nasdaq",   20.0,  0.25, 22000),
    "MNQ": Contrato("MNQ", "Micro E-mini Nasdaq",  "Nasdaq",    2.0,  0.25,  2200),
    "GC":  Contrato("GC",  "Gold",                 "Oro (oz)", 100.0,  0.10, 12000),
    "MGC": Contrato("MGC", "Micro Gold",           "Oro (oz)",  10.0,  0.10,  1200),
    "CL":  Contrato("CL",  "Crude Oil (WTI)",      "WTI (bbl)",1000.0, 0.01,  7000),
    "MCL": Contrato("MCL", "Micro Crude Oil",      "WTI (bbl)", 100.0, 0.01,   700),
}

if __name__ == "__main__":
    precios = {"S&P 500": 5400.0, "Nasdaq": 19000.0, "Oro (oz)": 2400.0, "WTI (bbl)": 80.0}  # supuestos del ejemplo
    print(f"{'sím':5s} {'tick':>6s} {'$/tick':>7s} {'$/punto':>8s} {'nocional':>11s} {'margen*':>8s} {'apalanc.':>8s}")
    for c in CONTRATOS.values():
        p = precios[c.subyacente]
        print(f"{c.simbolo:5s} {c.tick:>6.2f} {c.valor_tick:>7.2f} {c.multiplicador:>8.0f} {c.nocional(p):>11,.0f} {c.margen_ilustrativo:>8,.0f} {c.apalancamiento(p):>7.1f}x")
    print("* margen ilustrativo, no real")
    print()
    es, mes, mgc = CONTRATOS["ES"], CONTRATOS["MES"], CONTRATOS["MGC"]
    print(f"Largo 1 ES  de 5400.00 a 5412.25 (+12.25 pts, 49 ticks): {es.pnl(5400, 5412.25):+,.2f} $")
    print(f"Largo 1 MES de 5400.00 a 5412.25 (mismo movimiento):      {mes.pnl(5400, 5412.25):+,.2f} $")
    print(f"Corto 2 MGC de 2400.00 a 2407.50 (+7.50 $/oz en contra):  {mgc.pnl(2400, 2407.5, 2, largo=False):+,.2f} $")
    print(f"Un movimiento del 1 % en el S&P (54 pts) en 1 ES vale:    {es.pnl(5400, 5400*1.01):+,.2f} $ = {es.pnl(5400,5400*1.01)/es.margen_ilustrativo:+.0%} del margen*")
sím tick $/tick $/punto nocional margen* apalanc.
ES 0.25 12.50 50 270,000 15,000 18.0x
MES 0.25 1.25 5 27,000 1,500 18.0x
NQ 0.25 5.00 20 380,000 22,000 17.3x
MNQ 0.25 0.50 2 38,000 2,200 17.3x
GC 0.10 10.00 100 240,000 12,000 20.0x
MGC 0.10 1.00 10 24,000 1,200 20.0x
CL 0.01 10.00 1000 80,000 7,000 11.4x
MCL 0.01 1.00 100 8,000 700 11.4x
* margen ilustrativo, no real
Largo 1 ES de 5400.00 a 5412.25 (+12.25 pts, 49 ticks): +612.50 $
Largo 1 MES de 5400.00 a 5412.25 (mismo movimiento): +61.25 $
Corto 2 MGC de 2400.00 a 2407.50 (+7.50 $/oz en contra): -150.00 $
Un movimiento del 1 % en el S&P (54 pts) en 1 ES vale: +2,700.00 $ = +18% del margen*La última línea es la que hay que grabarse: un 1 % del índice, un día cualquiera, mueve un 18 % de la garantía que pusiste. La lección siguiente va de eso.
Figura
El error típico
Pensar en contratos en vez de en dólares por movimiento. "Llevo 2 contratos" no dice nada si no sabes de qué. Alguien que pasa de operar 1 MES a operar 1 ES porque "ya me siento cómodo" ha multiplicado su riesgo por diez de golpe; el movimiento de 12 puntos que antes le costaba 60 $ ahora le cuesta 600. La transición correcta es 1 MES → 2 MES → 3 MES... → 10 MES, que equivale a 1 ES. Los micros existen exactamente para eso.
Quiz
5 preguntas · se aprueba con 60 %
1.NQ sube de 19.000,00 a 19.015,50. P&L de un largo de 1 contrato:
2.¿Cuántos ticks hay en 3 puntos de GC (oro)?
3.Quieres una posición cuyo 1 % de movimiento valga unos 500 $. ¿Cuál se acerca más con los precios del ejemplo?
4.Mandas una orden límite en ES a 5.400,10. ¿Qué pasa?
5.El precio de liquidación diario (settlement) de ES se usa para:
0 de 5 respondidas
Ejercicio
Con contratos.py:
- Añade el contrato 6E (euro FX): multiplicador 125.000 $ por punto de tipo de cambio, tick 0,00005 (ambos de la hoja de CME, compruébalo). Calcula el valor del tick.
- Calcula el P&L de un corto de 3 contratos de 6E de 1,0850 a 1,0820.
- Calcula cuánto vale un movimiento del 1 % en 6E a 1,0850 y compáralo con MES.
Resultado verificable: valor del tick de 6E = 6,25 $; P&L = +1.125 $ (baja 0,0030 × 125.000 × 3, corto gana); 1 % de 1,0850 = 0,01085 × 125.000 = 1.356 $, cinco veces MES.
Qué te llevas
- Tick y multiplicador son la unidad de medida de cada futuro; vienen en la hoja de CME y se leen antes de operar.
- P&L = ± contratos × multiplicador × (salida − entrada). Siempre en dólares, nunca en puntos.
- Un contrato no es una unidad de riesgo. Compara por lo que vale un 1 % de movimiento, y usa micros para escalar de uno en uno.
Siguiente lección: Margen y apalancamiento. Por qué la bolsa te deja controlar 270.000 $ con 15.000, y qué pasa cuando el 1 % de un día se convierte en el 3 %.