
Lección 118 min40 XPGratis
Spot, futuro y CFD: tres formas de apostar al mismo precio
Al terminar sabrás
- Distinguir spot, futuro y CFD por quién es tu contraparte y qué compras de verdad
- Explicar qué hace una cámara de compensación y por qué importa
- Elegir el instrumento adecuado según capital, horizonte y jurisdicción
Antes de esta conviene haber hecho Qué hace un quant de verdad.
"Opero el S&P 500" puede significar tres cosas completamente distintas: tener acciones de un ETF, tener un contrato en la bolsa de Chicago o tener una apuesta contra tu broker. El precio que ves en la pantalla es casi el mismo en los tres casos. Todo lo demás cambia: quién te paga, quién puede quebrar, cuánto te cuesta y qué pasa el viernes de vencimiento.
El problema
La mayoría empieza a operar sin saber qué instrumento tiene delante. Y el instrumento decide los costes, el apalancamiento, el riesgo de contraparte y hasta qué datos necesitas para hacer un backtest honesto. Esta lección es el mapa; las cinco siguientes son cada territorio.
Tres capas
Intuición
Quieres apostar a que el precio del oro sube.
Spot: compras oro. Un lingote, o participaciones de un fondo que lo guarda. Si sube, vale más. Es tuyo. No vence nunca. Pagas el 100 %.
Futuro: firmas en una bolsa oficial un contrato que dice "en diciembre compraré 100 onzas a 2.400". No pones 240.000 $; pones una garantía de unos miles. Cada día la bolsa ajusta cuentas: si el oro sube, te abonan la diferencia; si baja, te la cobran. En diciembre el contrato termina y, si lo has mantenido, o entregas/recibes oro (casi nadie lo hace) o se liquida en dinero.
CFD: firmas con tu broker, no con una bolsa, un contrato que dice "me pagarás la diferencia entre el precio de hoy y el de cuando cierre". El broker es tu contraparte: si tú ganas, él pierde. No vence, pero cada noche te cobra por mantenerlo abierto. Y si el broker quiebra, tu "oro" desaparece.
La misma apuesta. Tres estructuras distintas. En trading sistemático de índices, energía y metales, el instrumento por defecto es el futuro, y esta academia se construye sobre él. Los CFD se explican para que sepas qué te venden.
Ejemplo numérico
Quieres exposición a 100 onzas de oro a 2.400 $/oz = 240.000 $ de nocional, durante un mes.
| Spot (ETF) | Futuro (GC) | CFD | |
|---|---|---|---|
| Capital que inmovilizas | 240.000 $ | Margen: unos 12.000 $ (ilustrativo) | Margen: 5-10 % = 12.000-24.000 $ según broker y regulación |
| Contraparte | El fondo (y el mercado de acciones) | La cámara de compensación de CME | Tu broker |
| Coste de entrar y salir | Comisión de bróker + spread del ETF | Comisión ~2-5 $ por lado + 1 tick de spread (10 $) | Spread más ancho (3-5 veces el del futuro) y a veces comisión |
| Coste de mantener un mes | Comisión de gestión del ETF (~0,4 % anual → 80 $) | Nada explícito; el precio del futuro ya incluye el coste de financiación (lo verás en la lección 4) | Swap nocturno: típicamente 2-4 % anual sobre el nocional → 400-800 $ al mes |
| Vencimiento | No | Sí, trimestral o mensual; hay que rolar | No |
| Si el intermediario quiebra | Las participaciones son tuyas | La cámara garantiza; el sistema está diseñado para eso | Reclamas como acreedor; hay fondos de garantía limitados según jurisdicción |
Fíjate en la fila de mantenimiento: un mes de CFD cuesta entre 5 y 10 veces lo que cuesta un futuro. Para intradía da igual. Para una estrategia que mantiene semanas, decide el resultado.
Formal
Spot: compraventa con entrega inmediata (T+0 a T+2). Exposición lineal al precio , sin apalancamiento salvo préstamo. Coste de mantenimiento (cost of carry): custodia, gestión, dividendos u oro prestado (negativo).
Futuro: contrato estandarizado, negociado en un mercado organizado (CME, Eurex, ICE), con liquidación diaria por diferencias (mark-to-market) a través de una cámara de compensación (CCP) que se interpone entre comprador y vendedor. El riesgo de contraparte bilateral se sustituye por el riesgo de la CCP, mitigado por el margen inicial, el margen de variación diario y un fondo de garantía mutualizado. El precio teórico bajo no arbitraje es , donde es el tipo de interés y el rendimiento del subyacente (dividendos o convenience yield); el coste de financiación está dentro del precio, no se cobra aparte. Vencimiento fijo; posiciones con entrega física (CL, GC) o financiera (ES, NQ).
CFD: derivado OTC bilateral entre cliente y broker. Replica (o el futuro subyacente), sin vencimiento, con financiación explícita diaria (overnight swap) que el broker fija y puede cambiar. El broker puede cubrir la posición en el mercado real (modelo A-book) o quedarse con el riesgo contrario (B-book): en el segundo caso tu ganancia es su pérdida directa. Regulación: en la UE, ESMA limita el apalancamiento minorista (30:1 en índices principales, 20:1 en oro, 2:1 en cripto) y exige protección de saldo negativo; en EE. UU. los CFD están prohibidos para minoristas. Los datos de un CFD son los de ese broker: no son reproducibles en otro.
Matiz para un backtest: la serie de precios de un futuro tiene saltos en cada vencimiento que hay que tratar (lección 4); la de un CFD "continuo" ya lo ha hecho el broker, a su manera, y además incluye el swap de forma invisible. Ninguna de las dos es "el precio del S&P".
Ejemplo trabajado
Sin código en esta lección: la tabla de la capa azul es el ejemplo. La calculadora de contratos llega en la siguiente.
Figura
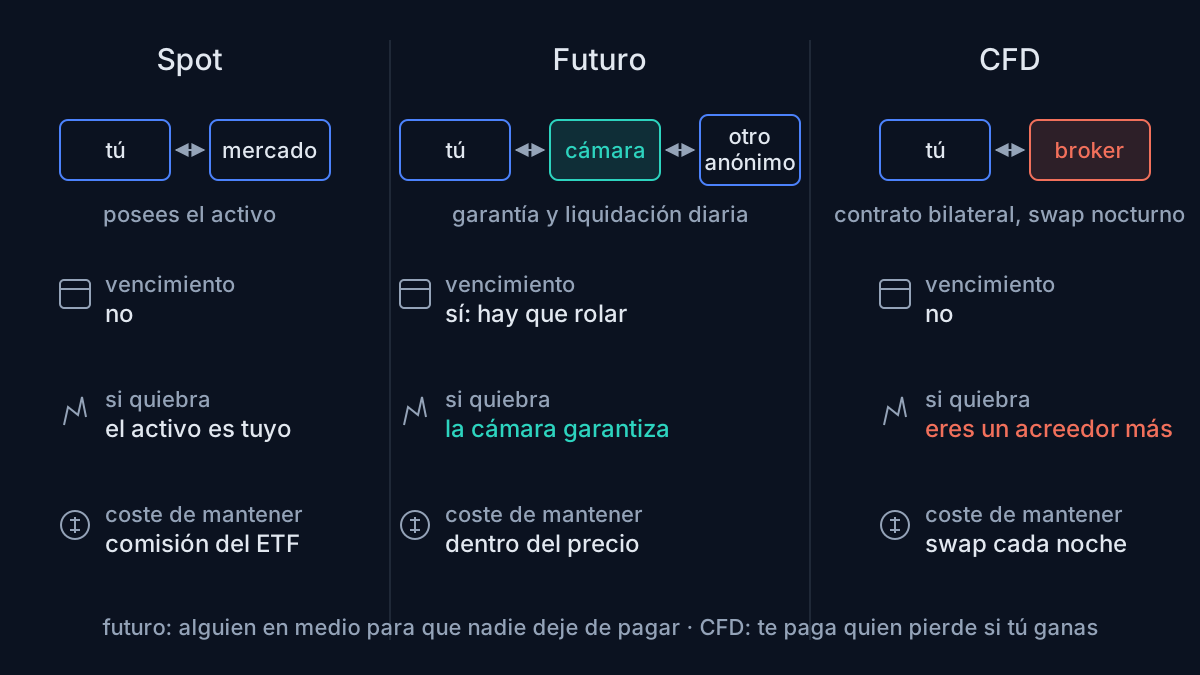
(Figura estática en SVG.)
El error típico
Hacer un backtest con datos de un CFD y creer que has probado una estrategia sobre "el oro". Has probado una estrategia sobre los precios que un broker concreto decidió publicar, con su spread, sus horarios y sin el swap que te cobrará en real. Cambia de broker y los resultados cambian. Si vas a hacer research serio sobre índices, energía o metales, hazlo con datos del futuro, que son los mismos para todo el mundo y vienen de una bolsa.
Quiz
4 preguntas · se aprueba con 60 %
1.Tienes un futuro de oro comprado y el vendedor original quiebra. ¿Qué pasa con tu posición?
2.¿Dónde está el coste de financiación de un futuro?
3.Un broker de CFD opera en modelo B-book. Si tú ganas 1.000 €:
4.¿Qué instrumento es la referencia para el research de esta academia en índices y materias primas, y por qué?
0 de 4 respondidas
Ejercicio
Busca en la web de tu broker de CFD (si tienes uno) o en la de uno cualquiera con sede en la UE: el spread del CFD sobre el S&P 500 (o "US500"), el apalancamiento máximo minorista y el swap nocturno para largos. Compáralo con el futuro: spread de ES = 0,25 puntos, swap = 0. Calcula cuánto pagarías en swaps por mantener un largo de 50.000 $ de nocional durante 20 noches.
Resultado verificable: el spread del CFD debería estar entre 0,4 y 1,5 puntos (2-6 veces el del futuro); el apalancamiento máximo, 30:1 por la regulación europea; el swap anual, entre el 2 % y el 5 % del nocional, es decir, entre 55 y 137 $ por 20 noches sobre 50.000 $. Si tu broker cobra más, ya sabes algo.
Qué te llevas
- Spot es tener; futuro es contratar en bolsa con una cámara en medio; CFD es apostar contra tu broker.
- El coste de mantener una posición está dentro del precio en el futuro y se cobra aparte, y más caro, en el CFD.
- Para research reproducible, futuros. Los datos de CFD son de un broker, no del mercado.
Siguiente lección: La especificación del contrato: tick, multiplicador y P&L. Cuánto vale de verdad cada movimiento de la pantalla, en dólares, en ES, MES y MGC.