
Lección 320 min60 XPGratis
Margen y apalancamiento: controlar 270.000 $ con 15.000
Al terminar sabrás
- Distinguir margen inicial, de mantenimiento e intradía
- Calcular el apalancamiento real de una posición como nocional entre capital
- Saber qué movimiento del precio se lleva la cuenta entera
Antes de esta conviene haber hecho La especificación del contrato: tick, multiplicador y P&L.
Un broker te deja abrir un contrato de ES, 270.000 $ de exposición, con 15.000 $ en la cuenta. Hay quien lo lee como "puedo ganar mucho con poco". Lo correcto es leerlo como "un mal día normal del S&P me quita el 18 % de la cuenta". Las dos frases son la misma matemática.
El problema
El margen no es el precio del contrato ni lo máximo que puedes perder. Es una fianza. Confundirlo con el coste de la posición hace que la gente opere tamaños que no podría sostener ni una semana normal, y luego culpe al mercado.
Tres capas
Intuición
Alquilas un coche de 270.000 € y te piden una fianza de 15.000 €. La fianza no es el precio del coche. Si lo devuelves con un arañazo de 3.000 €, te lo descuentan de la fianza. Si lo estrellas, la fianza no cubre nada: debes el coche entero.
El margen de un futuro es esa fianza. Te deja "conducir" 270.000 $ de S&P poniendo 15.000. Cada día, la bolsa te cobra o te abona la diferencia de precio. Si el S&P baja un 1 %, pierdes 2.700 $, el 18 % de tu fianza. Si baja un 5,5 %, has perdido la fianza entera y debes más. La bolsa no espera a eso: cuando tu saldo baja de un umbral (el margen de mantenimiento), te pide reponer o te cierra la posición.
Apalancamiento es simplemente cuánto coche llevas por cada euro de fianza. Con un ES y 15.000 $, 18 veces. Con un ES y 50.000 $ en la cuenta, 5,4 veces. El apalancamiento no lo fija el broker: lo fijas tú con el tamaño que eliges respecto al capital que tienes.
Ejemplo numérico
Cuenta de 20.000 $. ES a 5.400 (nocional 270.000 $ por contrato). Margen ilustrativo 15.000 $ por contrato.
| Contratos | Nocional | Margen inmovilizado | Exposición / cuenta | Puntos para perder toda la cuenta | En % del S&P |
|---|---|---|---|---|---|
| 1 | 270.000 | 15.000 | 13,5× | 400 | 7,4 % |
| 2 | 540.000 | 30.000 (no llegas) | 27× | 200 | 3,7 % |
| 4 | 1.080.000 | 60.000 (no llegas) | 54× | 100 | 1,9 % |
Con 1 contrato, un −7,4 % del S&P te deja a cero. Eso ha pasado en un día unas pocas veces en la historia, pero en una semana pasa cada pocos años. Con 4 contratos, un −1,9 %: eso pasa varias veces al año. El "puedo abrir 1 contrato con 15.000" que te dice el broker no significa que debas.
Y los micros cambian el juego: 1 MES tiene un nocional de 27.000 $. Con 20.000 $ de cuenta, 1 MES es 1,35× de exposición, prácticamente sin apalancamiento. 3 MES son 4×. Puedes elegir el apalancamiento que quieras en saltos de 1,35×, en vez de saltar de 0 a 13,5×.
Formal
Margen inicial (): garantía exigida por la cámara para abrir una posición, fijada por CME según la volatilidad reciente del contrato (metodología SPAN / CME CORE) y revisada con frecuencia. Margen de mantenimiento (): nivel por debajo del cual el broker exige reponer (margin call) o liquida. El broker puede exigir más que la cámara, nunca menos. Margen intradía: muchos brokers permiten abrir posiciones intradía con una fracción del margen de la cámara (a veces 500-1.000 $ por ES) siempre que se cierren antes de una hora determinada; es una concesión comercial del broker, no de la bolsa, y puede retirarse sin aviso en días volátiles.
El apalancamiento efectivo de una cuenta con capital y contratos a precio con multiplicador es y el movimiento porcentual del subyacente que agota el capital es . Con , un . Con , un .
Consecuencia para el diseño de estrategias: la volatilidad de tu cuenta es . Si el S&P tiene una volatilidad anual del 16 % y operas a , tu cuenta tiene una volatilidad del 216 % anual: un día típico mueve la cuenta un 13,6 %. Ninguna estrategia con edge razonable sobrevive a eso; el riesgo de ruina (Nivel 5) es cercano a 1 aunque la esperanza sea positiva. El tamaño no se decide por el margen disponible sino por la volatilidad objetivo de la cuenta, y eso es el vol targeting del Nivel 2.
Matices: (1) los márgenes no son datos estables; los de esta lección son ilustrativos y cambian con la volatilidad, a veces de un día para otro (marzo de 2020 los duplicó en semanas). (2) El margen de una cartera de contratos correlacionados puede ser menor que la suma (compensación SPAN), y el de posiciones opuestas en vencimientos distintos, mucho menor. (3) En prop firms no hay margin call: hay una regla de pérdida máxima que cierra la cuenta, y el "capital" es el de la firma, así que el apalancamiento efectivo respecto a lo que tú arriesgas (el precio del challenge) es otro cálculo, que hacemos en el producto de fondeo.
Ejemplo trabajado con código
# numpy 2.4 — Apalancamiento: qué movimiento del precio se lleva el margen entero (y la cuenta)
from contratos import CONTRATOS
es = CONTRATOS["ES"]; precio = 5400.0
cuenta = 20_000.0
for contratos in [1, 2, 4]:
    margen_total = es.margen_ilustrativo * contratos
    nocional = es.nocional(precio) * contratos
    mov_para_perder_margen = es.margen_ilustrativo / es.multiplicador         # puntos por contrato
    mov_para_perder_cuenta = cuenta / (es.multiplicador * contratos)
    print(f"{contratos} ES | nocional {nocional:>9,.0f} $ | margen* {margen_total:>7,.0f} $ | exposición/cuenta {nocional/cuenta:4.1f}x | "
          f"pierdes la cuenta ({cuenta:,.0f} $) con {mov_para_perder_cuenta:6.1f} pts = {mov_para_perder_cuenta/precio:.2%}")
print("* margen ilustrativo. El margen NO es lo máximo que puedes perder: es la garantía que te piden para abrir.")
1 ES | nocional 270,000 $ | margen* 15,000 $ | exposición/cuenta 13.5x | pierdes la cuenta (20,000 $) con 400.0 pts = 7.41%
2 ES | nocional 540,000 $ | margen* 30,000 $ | exposición/cuenta 27.0x | pierdes la cuenta (20,000 $) con 200.0 pts = 3.70%
4 ES | nocional 1,080,000 $ | margen* 60,000 $ | exposición/cuenta 54.0x | pierdes la cuenta (20,000 $) con 100.0 pts = 1.85%
* margen ilustrativo. El margen NO es lo máximo que puedes perder: es la garantía que te piden para abrir.Figura
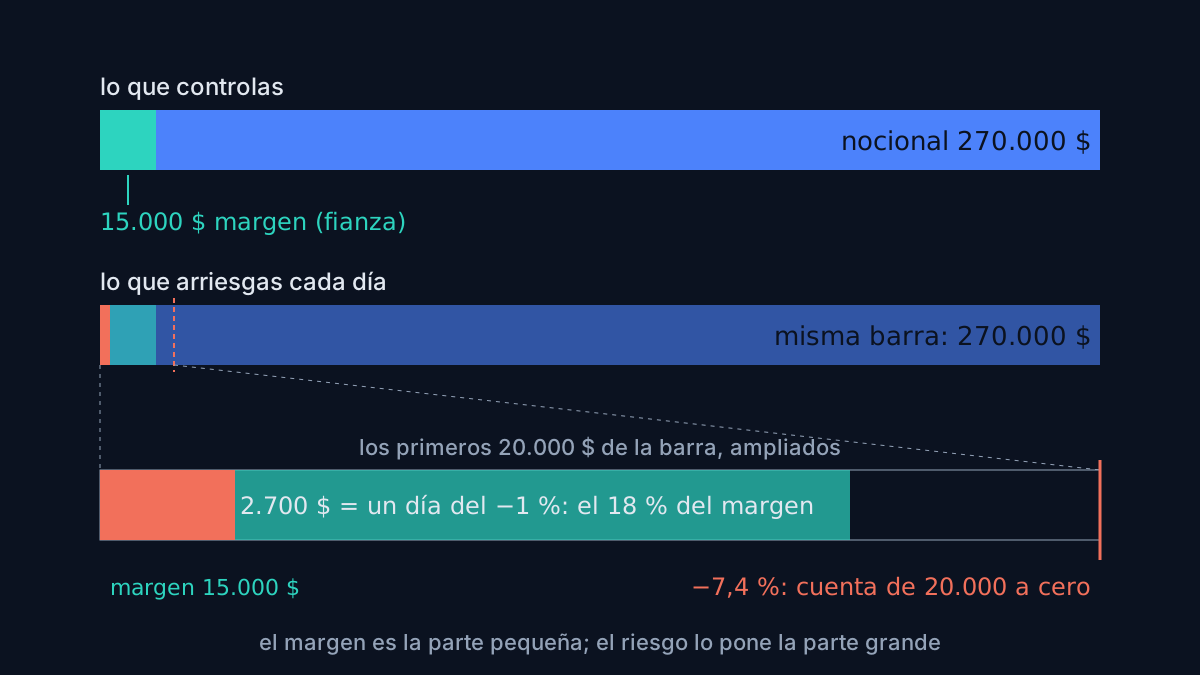
(Figura estática en SVG.)
El error típico
Dimensionar por el margen disponible. "Tengo 20.000 y el broker me deja abrir 1 ES por 500 $ de margen intradía, así puedo abrir 40 contratos". Eso son 10,8 millones de nocional: un movimiento de 0,19 % del S&P, que pasa cada media hora, te deja a cero. El margen intradía bajo existe porque al broker le interesa que operes mucho, no porque sea seguro. La pregunta correcta no es cuántos contratos me dejan abrir, sino cuántos contratos hacen que un mal día normal (un −2 %) me cueste lo que estoy dispuesto a perder (digamos un 2 % de la cuenta). Con 20.000 $, eso es 400 $ de pérdida tolerable frente a 2 % × nocional: nocional de 20.000 $, es decir, menos de 1 MES. Sí, has leído bien.
Quiz
5 preguntas · se aprueba con 60 %
1.El margen inicial de un futuro es:
2.Cuenta de 50.000 $, 2 contratos de MES a 5.400. ¿Apalancamiento efectivo?
3.Con apalancamiento 25×, ¿qué caída del subyacente deja la cuenta a cero?
4.Tu broker ofrece margen intradía de 500 $ por ES. ¿Qué cambia en tu riesgo?
5.El S&P tiene volatilidad anual del 16 %. Operas a 10×. Volatilidad anual de tu cuenta:
0 de 5 respondidas
Ejercicio
Con contratos.py, escribe una función contratos_para_riesgo(contrato, precio, cuenta, pct_cuenta_en_riesgo, pct_mov_adverso) que devuelva cuántos contratos (enteros, redondeando hacia abajo) puedes abrir para que un movimiento adverso de pct_mov_adverso te cueste como máximo pct_cuenta_en_riesgo de la cuenta. Pruébala con cuenta 20.000, riesgo 2 %, movimiento adverso 2 %, para ES, MES, MGC y MCL a los precios del ejemplo.
Resultado verificable: ES → 0 contratos; MES → 0 (nocional 27.000 > 20.000); MGC → 0 (24.000); MCL → 2 (8.000 × 2 = 16.000 ≤ 20.000). Sí: con 20.000 $ y esas reglas, solo caben dos micros de petróleo. Si el resultado te parece absurdamente conservador, vuelve a la capa formal y mira qué volatilidad tendría la cuenta con lo que te parece "normal".
Qué te llevas
- El margen es una fianza, no un precio ni un límite de pérdida. El riesgo lo fija el nocional.
- Apalancamiento = nocional / capital, y lo eliges tú con el tamaño. 1/λ es la caída que te deja a cero.
- Dimensiona por volatilidad de la cuenta, no por margen disponible. Los micros existen para que puedas.
Siguiente lección: Vencimientos, rollover y la serie continua. Los futuros caducan cada tres meses, y ese detalle rompe más backtests de los que imaginas.