
Lección 118 min40 XPGratis
Quién está al otro lado de tu orden
Al terminar sabrás
- Nombrar los cinco tipos de participante de un mercado de futuros y qué quiere cada uno
- Explicar de dónde sale la liquidez y quién la cobra
- Situarte a ti mismo en ese mapa con realismo
Antes de esta conviene haber hecho Micros y perpetuos: dimensionar fino y pagar cada ocho horas.
Cada vez que compras un contrato, alguien te lo vende. No es "el mercado": es una persona, un algoritmo o una empresa concreta con sus propios motivos, y casi nunca piensa que se está equivocando. Saber quién suele estar al otro lado, y por qué acepta operar contigo, cambia cómo entiendes cada fill que recibes.
El problema
El principiante piensa en el mercado como un casino: apuestas contra "la casa". No hay casa. Hay una plaza llena de hedgers, especuladores, market makers, fondos y otros minoristas cruzándose, y cada uno gana o pierde por razones distintas. Si no sabes qué quiere cada uno, no entiendes por qué tu orden se ejecuta al precio que se ejecuta ni por qué una estrategia deja de funcionar cuando cambia quién opera.
Tres capas
Intuición
Imagina un mercado de fruta al por mayor a las cinco de la mañana.
- El agricultor vende naranjas porque las tiene y necesita convertirlas en dinero antes de que se pudran. No opina sobre el precio: necesita vender. Es el hedger: alguien que ya tiene el riesgo (una cosecha, una cartera de acciones, un tanque de crudo) y paga por quitárselo.
- El restaurante compra porque necesita naranjas. Otro hedger, del lado contrario.
- El intermediario con un puesto compra al agricultor a 1,00 y vende al restaurante a 1,05 sin saber nada de naranjas ni de precios futuros: gana el hueco a cambio de estar siempre ahí con género. Es el market maker. Su miedo no es el precio: es que alguien que sabe algo (mañana llega un camión y el precio se hunde) le venda mucho justo antes.
- El especulador compra porque cree que la semana que viene habrá heladas y el precio subirá. No tiene naranjas ni las quiere; quiere la diferencia. Fondos, prop traders, y tú.
- Y el que arbitra: ve que en el mercado de al lado las naranjas van a 1,10, compra aquí y vende allí. Pega los precios entre sitios.
En futuros los papeles son los mismos. La liquidez, que alguien esté siempre dispuesto a operar contigo, la ponen sobre todo los market makers, y la cobran en forma de spread. Cuando tú mandas una orden de mercado, casi siempre estás pagando a un market maker para que te dé el contrato ya.
Ejemplo numérico
Un día cualquiera en ES se negocian del orden de 1,5-2 millones de contratos (magnitud típica; varía). ¿Quién? La composición exacta no es pública, pero la CFTC publica cada semana el informe Commitments of Traders con las posiciones abiertas por categoría, y la estructura que se ve es estable:
| Participante | Qué quiere | Cómo opera | Horizonte | Gana con |
|---|---|---|---|---|
| Hedgers (gestoras, aseguradoras, fondos de pensiones) | Cubrir una cartera de acciones | Vende ES para reducir exposición; ruega cada trimestre | Meses a años | Dormir tranquilo; el coste de la cobertura es un gasto asumido |
| Market makers / HFT | Ganar el spread muchas veces | Miles de órdenes límite a ambos lados, canceladas y repuestas en milisegundos | Segundos | Spread × volumen, menos lo que pierden contra informados |
| Fondos sistemáticos (CTA, trend followers) | Seguir tendencias en decenas de mercados | Órdenes grandes troceadas a lo largo del día | Semanas a meses | Tendencias persistentes |
| Prop traders y fondos discrecionales | Ventaja en información o análisis | Variado | Horas a semanas | Tener razón antes que los demás |
| Minoristas | Especular | Órdenes pequeñas, a menudo de mercado, a menudo con stop | Minutos a días | En agregado, no ganan: son el flujo no informado que paga el spread |
Ahora el número que importa. Si el spread de ES es 1 tick (12,50 $) y tú haces 200 operaciones al año a mercado, pagas 200 × 12,50 = 2.500 $ al año en spread por contrato, sin contar comisiones. Ese dinero va a quien puso la orden límite que tú cruzaste. Y no es que ellos "sepan más": es que tienen paciencia y tú tienes prisa.
Formal
La microestructura clasifica el flujo de órdenes en informado (quien opera porque sabe algo que el precio aún no refleja) y no informado o de liquidez (quien opera por necesidades propias: cubrir, rebalancear, cobrar, o simplemente por impulso). Un market maker que cotiza bid y ask gana el spread contra el flujo no informado y pierde contra el informado, porque cuando alguien informado le compra, el precio sube después y él se queda corto a un precio ya viejo. Ese coste se llama selección adversa (Glosten y Milgrom, 1985), y el spread es, en equilibrio, el precio que el market maker cobra a todos para cubrir lo que pierde contra unos pocos. Consecuencias:
- El spread se ensancha cuando aumenta la probabilidad de que el siguiente flujo sea informado: antes de publicaciones macro, en aperturas, tras noticias. No es "manipulación": es el market maker protegiéndose.
- Cuanto más grande tu orden de mercado, más probable es que el resto del mercado la interprete como informada y mueva el precio contra ti (impacto, Kyle 1985). Por eso los institucionales trocean.
- El flujo minorista agregado es, empíricamente, mayoritariamente no informado: es la fuente principal de ingresos de la liquidez. Cuando un minorista opera a mercado, en promedio regala el spread; cuando pone límites, compite por él pero asume el riesgo de selección adversa y de no ejecutarse (siguiente lección).
Sobre los hedgers: su presencia es lo que hace que existan primas de riesgo persistentes en algunos futuros (los hedgers pagan sistemáticamente por cubrirse, y quien absorbe ese riesgo cobra). Es el fundamento económico de una parte del trend following y del carry (Nivel 1 y 2): no es que "el mercado se equivoque", es que alguien paga por transferir riesgo.
Ejemplo trabajado
Sin código en esta lección. La tabla de la capa azul y el cálculo del spread anual son el ejemplo.
Figura
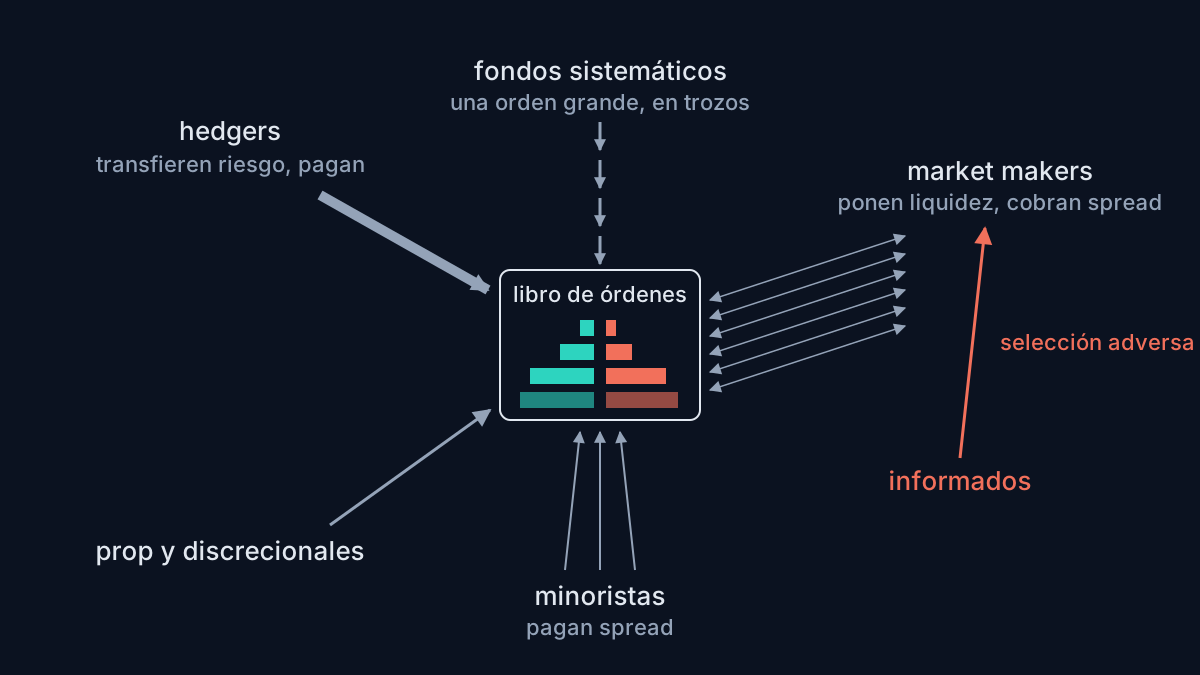
(Figura estática en SVG.)
El error típico
Creer que hay alguien "cazando tus stops". Cuando tu stop se ejecuta justo antes de que el precio se dé la vuelta, no es que alguien haya visto tu orden concreta (en CME nadie ve tus stops: se guardan en tu broker o en tu plataforma, no en el libro). Es que tu stop estaba donde estaban los stops de miles de personas más, en el mínimo obvio del día o en un número redondo, y que los participantes grandes saben que ahí hay liquidez para entrar sin mover el precio. No te cazan a ti: pescan donde hay peces. La defensa no es enfadarse sino dejar de poner el stop donde lo pone todo el mundo, o aceptar que ese nivel se va a barrer y dimensionar para que no importe.
Quiz
5 preguntas · se aprueba con 60 %
1.Un fondo de pensiones vende ES para reducir la exposición de su cartera. Es un:
2.¿De qué vive un market maker?
3.Antes de un dato de empleo el spread de ES se ensancha. ¿Por qué?
4.Haces 300 operaciones al año en ES a mercado. Con spread de 1 tick, ¿cuánto pagas en spread por contrato, sin comisiones?
5.Tu stop se ejecuta en el mínimo exacto del día y luego el precio sube. La explicación más probable:
0 de 5 respondidas
Ejercicio
Descarga el último informe Commitments of Traders (formato "Traders in Financial Futures") de la web de la CFTC para el E-mini S&P 500 y apunta las posiciones largas y cortas de las cuatro categorías (Dealer/Intermediary, Asset Manager/Institutional, Leveraged Funds, Other Reportables) más la de no reportables. Responde: ¿qué categoría está más neta corta y qué te dice eso sobre quién cubre carteras?
Resultado verificable: en el ES, los Asset Managers suelen aparecer netos largos grandes y los Dealers netos cortos, y los Leveraged Funds varían de signo según el régimen; si tu informe muestra otra cosa, anótalo con la fecha, porque las excepciones son interesantes. La URL de la CFTC se comprueba en E0 [VERIFICAR enlace].
Qué te llevas
- No hay "casa": hay hedgers que pagan por quitarse riesgo, market makers que cobran spread por estar siempre ahí, y especuladores de todos los tamaños.
- El spread es el seguro del market maker contra los informados. Cuando operas a mercado sin ventaja, eres quien lo paga.
- Nadie caza tus stops. Los pones donde los pone todo el mundo, y ahí hay liquidez que otros necesitan.
Siguiente lección: Los tipos de orden y qué hace cada uno en el libro. Mercado, límite, stop y sus combinaciones, con un simulador donde ves exactamente qué pasa con cada una.