
Lección 620 min60 XPGratis
Micros y perpetuos: dimensionar fino y pagar cada ocho horas
Al terminar sabrás
- Usar los micros para ajustar el tamaño de posición con precisión
- Explicar qué es un perpetuo de cripto, el funding y el precio de marca
- Incluir el funding como coste en cualquier cálculo de una posición en perps
Antes de esta conviene haber hecho Sesiones, horarios y por qué tus datos están en UTC.
Dos inventos recientes han cambiado quién puede operar futuros: los micros, que dividen un contrato por diez, y los perpetuos de cripto, que nunca vencen. Los primeros te dejan dimensionar como un profesional con una cuenta pequeña. Los segundos te cobran (o te pagan) cada ocho horas una cantidad que casi nadie mete en su backtest.
El problema
Con contratos estándar, el salto de 0 a 1 ES es un salto de 0 a 270.000 $ de exposición. No hay tamaño intermedio. Y con perpetuos, la ausencia de vencimiento parece una ventaja hasta que sumas doce meses de funding y descubres que la estrategia que "ganaba" pagaba más en funding de lo que ganaba en precio.
Tres capas
Intuición
Micros. Imagina que solo pudieras comprar acciones de 100 en 100. Para una cartera de 5.000 € tendrías una o dos posiciones y nada de precisión. Los micros son poder comprar de 10 en 10: mismo activo, mismo precio, una décima parte del tamaño. Con MES en vez de ES, puedes decir "quiero exactamente 3,5 veces mi capital de exposición" y conseguirlo con 3 o 4 contratos, en vez de elegir entre 0 y 13,5 veces.
Perpetuos. Un futuro normal caduca, y esa caducidad es lo que obliga a su precio a acercarse al del activo real cuando llega la fecha. Un perpetuo no caduca, así que hace falta otro mecanismo para que no se separe del precio real. El mecanismo es el funding: cada ocho horas, si el perpetuo cotiza por encima del spot (hay más gente larga), los largos pagan a los cortos una pequeña cantidad; si cotiza por debajo, al revés. Eso empuja a la gente a ponerse del lado contrario y el precio vuelve. Para ti, el funding es un alquiler: pequeño cada vez, pero se paga tres veces al día, todos los días.
Ejemplo numérico
Micros. Cuenta de 20.000 $, S&P a 5.400. Quieres una exposición de 2× (40.000 $ de nocional).
- Con ES (270.000 $ por contrato): 0 contratos te dan 0×, 1 contrato te da 13,5×. No hay 2×.
- Con MES (27.000 $ por contrato): 1 contrato = 1,35×, 2 contratos = 2,7×. Te acercas a 2× con 1 o 2; eliges según prefieras quedarte corto o largo de riesgo. 10 MES = 1 ES, misma exposición, pero puedes ir bajando de uno en uno.
Funding. Largo de 10.000 $ de nocional en BTC-PERP durante 30 días. Funding cada 8 horas, tasa media de +0,01 % por pago (típica de mercado alcista, cuando los largos pagan):
- Un pago: 10.000 × 0,0001 = 1 $. Parece nada.
- 3 pagos al día × 30 días = 90 pagos → unos 90 $, casi un 1 % del nocional en un mes.
- Anualizado: 0,01 % × 3 × 365 ≈ 11 % al año.
- Comparado con la comisión de abrir y cerrar (0,05 % por lado → 10 $): el funding de un mes es nueve veces la comisión.
Una estrategia larga en BTC-PERP que gane un 8 % anual en precio ha perdido dinero si el funding medio fue del 11 %. Y en periodos de euforia el funding ha estado en +0,05 % o +0,1 % por pago: 55-110 % anualizado.
Formal
Micros. Contratos con multiplicador respecto al estándar (MES 5 $ vs ES 50 $; MNQ 2 $ vs NQ 20 $; MGC 10 $ vs GC 100 $; MCL 100 bbl vs CL 1.000 bbl), mismo tick en puntos, misma cámara, mismo vencimiento, precios que se mueven en paralelo por arbitraje. Comisiones por contrato ligeramente menores en proporción pero mayores por dólar de nocional (10 MES cuestan más comisión que 1 ES). Liquidez: menor profundidad que el estándar pero suficiente para tamaños minoristas en RTH; fuera de RTH, spreads más anchos. Para vol targeting (Nivel 2), la granularidad de los micros permite mantener la volatilidad objetivo de la cuenta con un error de redondeo del orden del 10 % en vez del 100 %.
Perpetuos. Contrato de futuro sin vencimiento, liquidado en la moneda de margen (USDT, USDC o el propio cripto), con tres precios: el último (last), el de marca (mark price, una combinación del índice spot y una media del perp que se usa para calcular P&L no realizado y liquidaciones, precisamente para que un pico de un segundo no liquide cuentas) y el índice (spot de referencia). La tasa de funding se calcula periódicamente (cada 8 h en la mayoría de exchanges; cada hora en Hyperliquid, que también publica una tasa por 8 h) como con detalles y topes propios de cada exchange. El pago en cada instante de funding es sobre el nocional : lo pagan los largos si y los cortos si . Se cobra solo a quien tiene posición abierta en el instante exacto; abrir y cerrar entre dos instantes no paga funding.
Liquidación. Cada posición tiene un precio de liquidación determinado por el margen y el apalancamiento; al alcanzarlo (medido con el mark price), el exchange cierra la posición y aplica una comisión de liquidación. A diferencia de CME, no hay margin call ni saldo negativo: el fondo de seguro del exchange absorbe el déficit. El apalancamiento máximo ofrecido (50×, 100×) es una invitación a liquidarse: con 50×, un movimiento del 2 % en contra basta.
Para un backtest: el retorno de una posición en perps es retorno del precio menos funding acumulado menos comisiones, y el funding hay que descargarlo como serie temporal (Binance, Bybit e Hyperliquid lo publican gratis, ver E0). Un backtest de perps sin funding no es un backtest.
Ejemplo trabajado con código
# numpy 2.4 · pandas 3.0 — Funding en perpetuos: el coste invisible de mantener una posición
import numpy as np, pandas as pd
rng = np.random.default_rng(42)
# 30 días de funding cada 8 h (3 pagos/día). Tasa típica en mercado alcista: media +0,01 % por pago, con ruido.
n = 30 * 3
funding = rng.normal(0.0001, 0.00015, n)                       # fracción del nocional por pago
nocional = 10_000.0                                            # posición larga de 10.000 $ en BTC-PERP
coste = (funding * nocional).cumsum()
print(f"Funding medio por pago: {funding.mean():+.4%}  -> anualizado aprox: {funding.mean()*3*365:+.1%}")
print(f"Pagos positivos (el largo paga): {(funding > 0).sum()} de {n} | negativos (el largo cobra): {(funding < 0).sum()}")
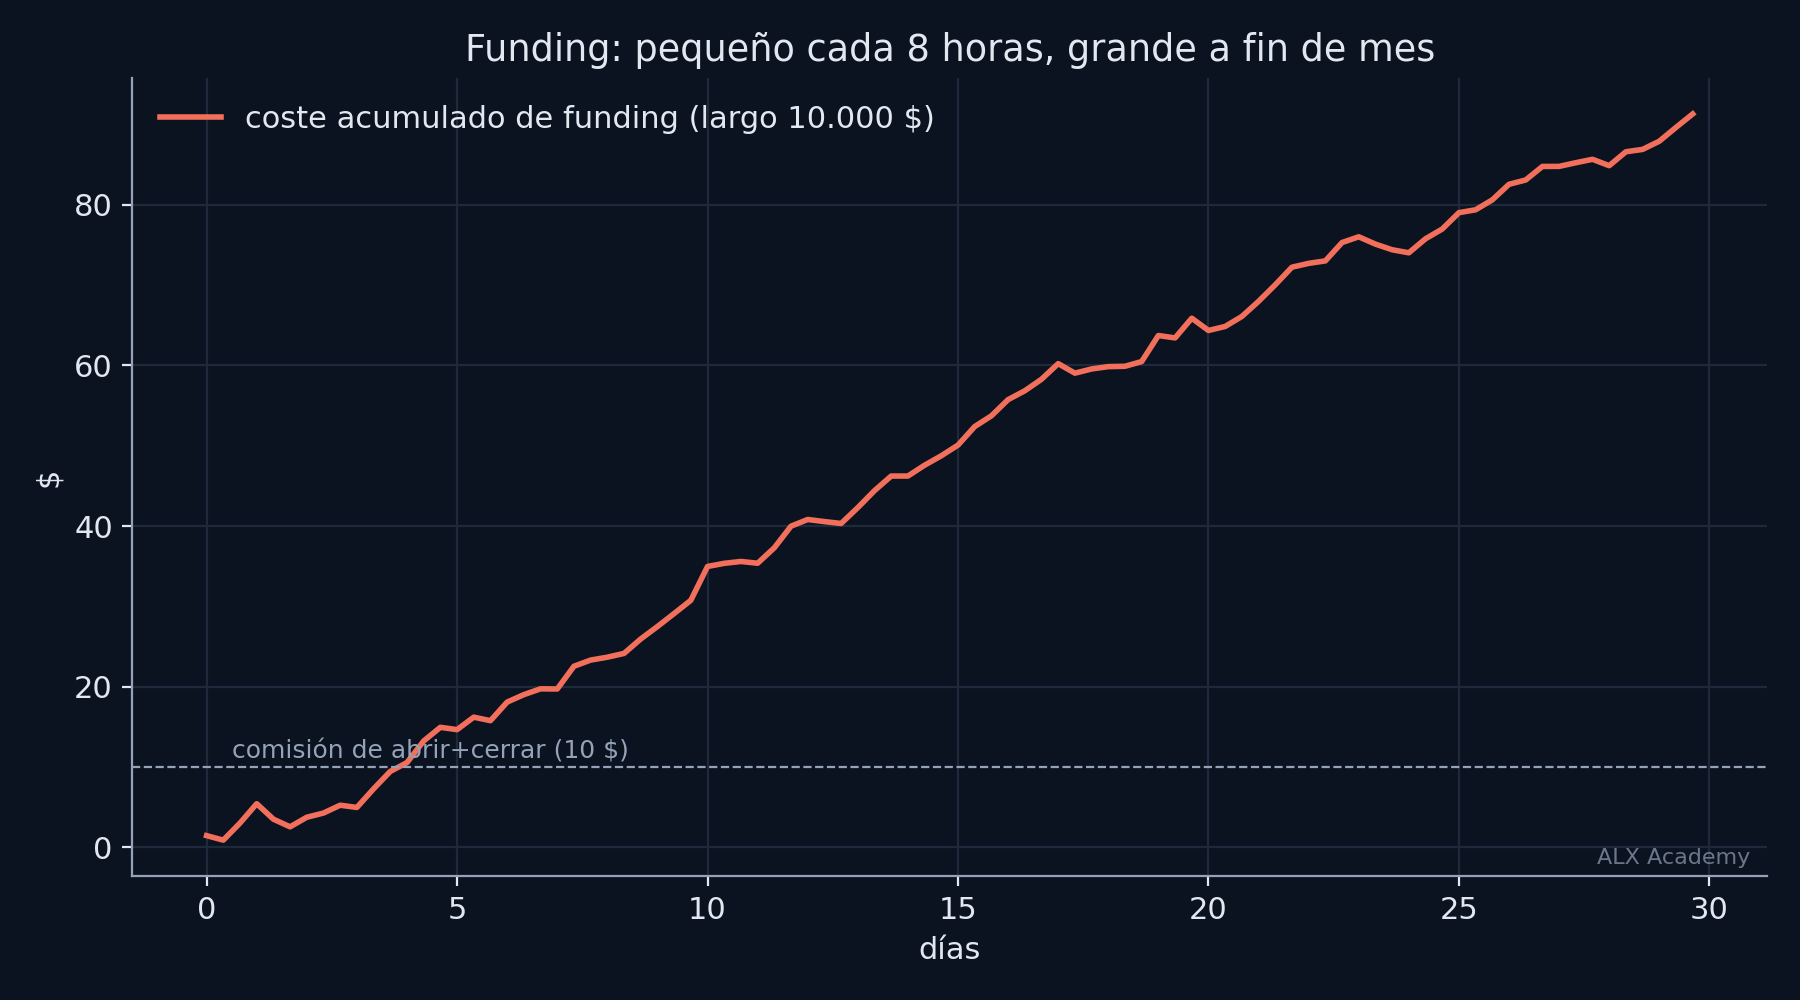
print(f"Coste acumulado de estar largo 30 días: {coste[-1]:,.2f} $ sobre {nocional:,.0f} $ = {coste[-1]/nocional:.2%}")
print(f"Para compararlo: comisión típica de abrir+cerrar (0,05 % x 2): {nocional*0.001:,.2f} $")
print("Un backtest de perps que ignora el funding se está inventando ese porcentaje cada mes.")
Funding medio por pago: +0.0101% -> anualizado aprox: +11.1%
Pagos positivos (el largo paga): 73 de 90 | negativos (el largo cobra): 17
Coste acumulado de estar largo 30 días: 91.30 $ sobre 10,000 $ = 0.91%
Para compararlo: comisión típica de abrir+cerrar (0,05 % x 2): 10.00 $
Un backtest de perps que ignora el funding se está inventando ese porcentaje cada mes.Las tasas son simuladas con semilla fija; en M2.x se sustituyen por la serie real de funding descargada del exchange.
Figura
El error típico
Dos, uno por instrumento. Con micros: creer que "son para principiantes" y pasarse al estándar en cuanto la cuenta crece. Los profesionales usan micros para afinar el tamaño de carteras de millones; lo que cambia con el capital es cuántos micros, no si usarlos. Con perpetuos: hacer el backtest con la serie de precios del perp e ignorar el funding y el mark price. El funding convierte estrategias largas en perdedoras en mercados alcistas; y usar el last en vez del mark para simular liquidaciones subestima cuántas veces te habrían cerrado la posición.
Quiz
5 preguntas · se aprueba con 60 %
1.10 contratos de MES frente a 1 de ES:
2.¿Para qué sirve el funding en un perpetuo?
3.Tasa de funding +0,03 % por pago, 3 pagos al día. Coste anualizado aproximado para un largo:
4.¿Qué precio usa el exchange para decidir si liquida tu posición?
5.Abres un largo en un perp a las 08:05 UTC y cierras a las 15:55 UTC, con funding a las 00:00, 08:00 y 16:00. ¿Cuántos pagos de funding te afectan?
0 de 5 respondidas
Ejercicio
- Con
contratos.py, calcula cuántos MES necesitas para una exposición de 3× con una cuenta de 15.000 $ y el S&P a 5.400, y qué exposición real consigues con el entero más cercano. - Descarga (o simula si aún no tienes red) 30 días de funding real de BTC-PERP en Hyperliquid con el snippet de E0 (
type: fundingHistory, comprueba el nombre exacto del endpoint en la documentación), y calcula el coste acumulado de un largo de 10.000 $. Compáralo con los 91 $ simulados.
Resultado verificable para la parte 1: 15.000 × 3 = 45.000 de nocional objetivo; / 27.000 = 1,67 → 2 MES, exposición real 3,6× (o 1 MES, 1,8×). Para la parte 2 no hay número fijo: anota la fecha y la tasa media que obtengas, es tu primer dato real.
Qué te llevas
- Los micros no son para principiantes: son la herramienta para dimensionar con precisión a cualquier tamaño de cuenta.
- Un perpetuo no vence, así que el funding hace el trabajo de anclarlo al spot. Para ti es un alquiler cada ocho horas que puede superar el retorno del precio.
- Perps en un backtest: precio menos funding menos comisiones, liquidaciones con mark price. Sin eso, no hay backtest.
Fin del módulo M0.2. Examen: 15 preguntas de un banco de 32, 80 % para aprobar. Después: M0.3, Cómo funciona un mercado, donde el libro de órdenes de M0.1 se convierte en participantes con nombre, tipos de orden reales y el camino completo de tu clic al fill.