
Estrategia / TRADINGVIEW
Silver Bullet
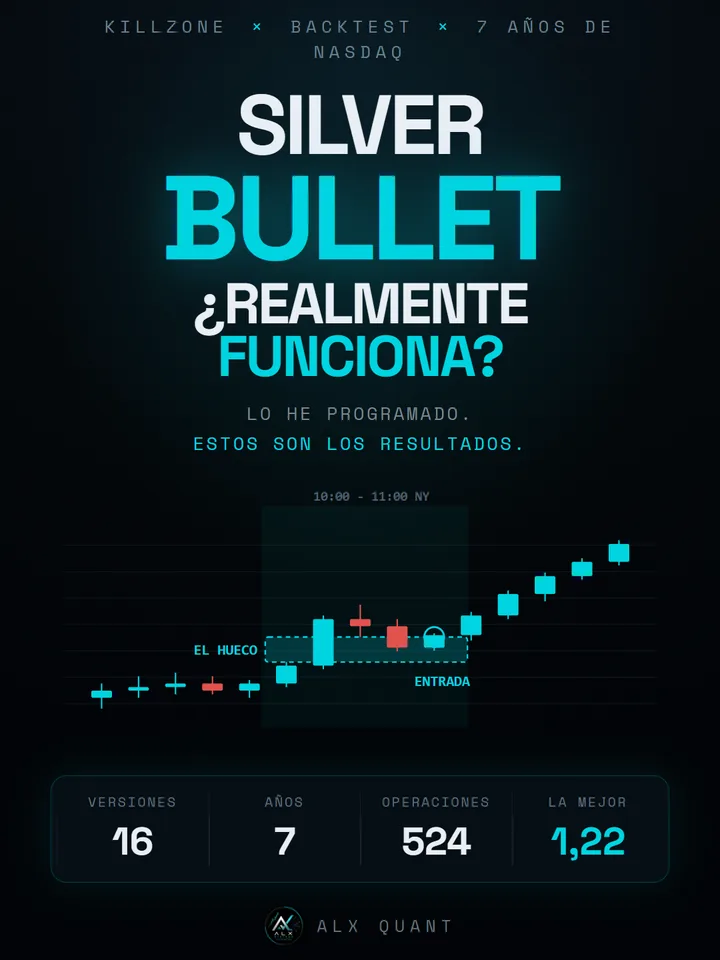
La ventana de Nueva York y los fair value gaps, dibujados para explorar las reglas del estudio.
Cómo funciona
- 01Solo de 10:00 a 11:00 de Nueva York, configurable.
- 02Señal: el primer hueco de la ventana, donde la primera y la tercera vela no se solapan.
- 03Entrada al volver al borde del hueco, stop al otro lado y objetivo al doble del riesgo. Cierre forzado a las 15:55.
LAS PRUEBAS
Qué pasó al probarlo
Nasdaq 100 (CFD) · 11 min de lectura
El resultado depende de los costes y de la definición probada. El estudio explica qué pasó y qué no permite concluir.
Entre las diez y las once de la mañana de Nueva York hay, dicen, una ventana especial. En la comunidad ICT la llaman killzone: la hora en la que entra el dinero institucional. La estrategia que la explota se llama Silver Bullet y se presenta como la más fiable del día.
Nadie publica el backtest. Así que lo hice yo.
Este es el capítulo 02 de la serie. El capítulo 01 fue el modelo AMD, y falló. Este pasa. Que pase no significa lo que parece, y de eso va la segunda mitad del artículo.
Qué dice la estrategia
Tres piezas:
- La hora. Solo se opera de 10:00 a 11:00, hora de Nueva York.
- El hueco. Dentro de esa hora se busca un fair value gap: tres velas seguidas en las que la primera y la tercera no se solapan. El precio pasó por el medio tan rápido que dejó un tramo sin negociar.
- La vuelta. La tesis es que el mercado no deja huecos sin tapar. Cuando el precio vuelve al borde del hueco, ahí se entra.
El stop va al otro lado del hueco. El objetivo, el doble de lo que se arriesga.
Las reglas, cerradas antes de correr nada
Esto es lo que separa un backtest de un dibujo: las reglas se escriben antes de ver un solo resultado, y no se tocan después.
- Ventana
- 10:00 a 11:00, hora de Nueva York
- Señal
- El primer hueco que se forme dentro de la ventana
- Entrada
- Orden límite en el borde del hueco, en la misma sesión
- Stop
- El extremo opuesto del hueco, más dos ticks
- Objetivo
- Dos veces el riesgo
- Cierre forzado
- 15:55, hora de Nueva York
- Costes
- Comisión y slippage descontados en cada operación
- Datos
- CFD del Nasdaq 100, velas de 1 minuto, 2020-2026
Y las cinco condiciones para decir que funciona, también fijadas antes:
- Ganar más de 1,10 por cada dólar perdido, con costes realistas.
- Aguantar el doble de costes sin bajar de 1,05.
- No depender de un solo año.
- No desplomarse fuera de muestra.
- Superar al 95 % de secuencias barajadas al azar.
El resultado
| Medida | Valor |
|---|---|
| Operaciones | 524 |
| Acierto | 35,9 % |
| Gana por cada 1 $ perdido | 1,22 $ |
| Neto en siete años | +2.686 $ |
| Peor caída | -1.072 $ |
| Peor racha de pérdidas seguidas | 10 |
Ese 1,22 es la cifra que importa. Por cada dólar que pierde, gana 1,22. No es mucho. Pero está por encima del umbral, con costes descontados.
Fíjate en el acierto: 36 de cada 100. Eso es lo normal en una estrategia con objetivo de dos a uno, y también es lo que hace que sea difícil de operar a mano. La peor racha del backtest son diez pérdidas seguidas. La mayoría de la gente cambia las reglas en la sexta.
Año por año
| Año | Gana por cada 1 $ |
|---|---|
| 2020 | 1,13 |
| 2021 | 1,29 |
| 2022 | 1,14 |
| 2023 | 1,06 |
| 2024 | 0,80 |
| 2025 | 1,83 |
| 2026 | 1,63 |
Seis de siete en positivo. Solo 2024 pierde. No depende de un año bueno que se lleve todo el resultado, que fue justo lo que hundió al AMD.
Silver Bullet · gana por cada 1 $ perdido, año por año
Silver Bullet · curva de capital de las 524 operaciones
La prueba que de verdad importa: fuera de muestra
Con el primer 70 % de los datos, hasta septiembre de 2024, diseñé las reglas y elegí la variante. El 30 % restante no lo toqué.
Si una estrategia está ajustada al ruido de los datos con los que se diseñó, se rompe justo ahí, en la parte que no vio.
| Tramo | Operaciones | Gana por cada 1 $ |
|---|---|---|
| Con lo que diseñé las reglas (hasta 2024-09) | 390 | 1,08 |
| Con lo que no había tocado (desde 2024-09) | 134 | 1,55 |
En vez de romperse, mejora.
Lo que funciona es la hora, no el hueco
Este es el hallazgo estructural del estudio, y el único que no depende de elegir variante. El mismo hueco, la misma lógica, la misma gestión, aplicados a otra hora:
| Ventana | Gana por cada 1 $ |
|---|---|
| 10:00 a 11:00, Nueva York | 1,22 |
| 14:00 a 15:00 | 0,82 |
A media tarde pierde dinero. Eso apunta a que lo que hay de ventaja, si la hay, está en operar la primera hora completa de la sesión, no en el patrón de velas.
Los dos problemas
Uno: el coste manda
La ventaja es pequeña, y una ventaja pequeña se la come el bróker.
| Coste por operación | Gana por cada 1 $ |
|---|---|
| 0 $ | 1,35 |
| 1,5 $ (el usado en el estudio) | 1,22 |
| 3 $ | 1,10 |
| 5 $ | 0,99 |
| 8 $ | 0,85 |
A cinco dólares por operación, entre comisión y deslizamiento, el margen desaparece entero. Quien lo opere en un CFD con spread ancho no va a ver estos números.
Dos: es la mejor de dieciséis
Probé cuatro ventanas horarias, dos marcos de vela (5 y 15 minutos) y dos formas de fijar el objetivo (la liquidez previa de la sesión, o dos a uno). Dieciséis combinaciones. Te estoy enseñando la que mejor salió.
La versión literal, la que fija el objetivo en la liquidez previa, dio 160 operaciones y un ratio de 1,24, pero solo superaba al 86,6 % de las secuencias barajadas al azar. No pasa el corte. La que pasa es la de objetivo fijo a dos a uno, con velas de 15 minutos.
Elegir la mejor de dieciséis e ir a contarla es exactamente lo que este canal critica. Por eso lo digo, y por eso la ventana horaria, que sí aguanta sola, pesa más en mi lectura que el ratio concreto.
Veredicto
Pasa las cinco condiciones. Es el primer modelo del nicho que aguanta las pruebas en esta serie.
No es una recomendación de operarlo. Antes de darle un dólar haría tres cosas:
- Repetirlo sobre el futuro NQ real, no sobre el CFD. El CFD tiene horario continuo y un volumen que es el del bróker, no el del mercado.
- Correr una simulación de Monte Carlo sobre la curva: barajar el orden de las operaciones mil veces y ver cuánto podría haber caído.
- Esperar un año más de datos fuera de muestra. 134 operaciones no bastan para separar habilidad de suerte.
El indicador
Escribí el detector de huecos para TradingView con estas reglas exactas. Marca el hueco solo dentro de la ventana, calcula entrada, stop y objetivo, y lleva escritas en comentarios las limitaciones de arriba. Es una herramienta para mirar, no para operar a ciegas.
Puedes solicitarlo en el formulario de esta página.
Un backtest no demuestra ventaja: hacen falta más pruebas de robustez. Lo que sí demuestra es que la afirmación del nicho, al menos esta vez, no es humo del todo. Cuesta más de lo que te cuentan, pero hay algo.
Cómo instalarlo
- Abre TradingView en el ordenador y entra en Pine Editor.
- Cuando recibas el archivo, ábrelo como texto y copia su contenido en un script nuevo.
- Guarda el script y añádelo al gráfico. Revisa los ajustes, el activo, el marco temporal y la zona horaria.
- Un indicador visualiza reglas. No ejecuta una estrategia ni demuestra una ventaja.