
Estrategia / TRADINGVIEW
AMD / CRT
Rango, barrido y regreso: las reglas del modelo AMD sobre tu gráfico.
Cómo funciona
- 01Horario de Nueva York, velas de 15 minutos. El rango es la vela del marco superior ya cerrada.
- 02Señal: una vela barre un extremo del rango y cierra de vuelta dentro.
- 03Entrada al cierre de esa vela, stop en su mecha más dos ticks y objetivo en el extremo opuesto del rango.
LAS PRUEBAS
Qué pasó al probarlo
Nasdaq 100 (CFD) · 10 min de lectura
El modelo estudiado no mostró una ventaja demostrable después de costes. El indicador permite examinar sus reglas; no corrige ese resultado.
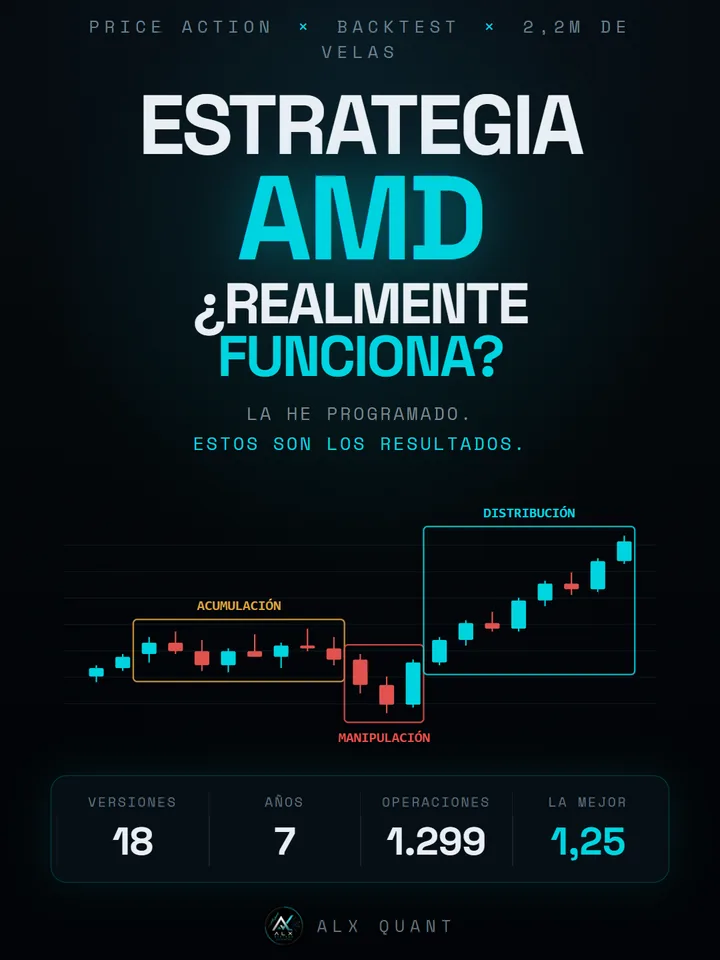
El modelo AMD, también llamado CRT, es de las cosas que más se enseñan en el nicho de trading de TikTok. La idea es sencilla de contar: el mercado acumula dentro de un rango, lo manipula rompiendo un extremo para cazar stops, y luego distribuye hacia el lado contrario. Se dibuja bonito. Se vende como una lectura fiable de lo que hace el dinero grande.
Nadie publica un backtest. Este es el capítulo 01 de la serie, y es el motivo por el que la serie existe.
Las reglas, tal como se programaron
El primer problema con el AMD es que no hay una definición única. Cada cuenta lo enseña con un rango distinto y una franja distinta. Así que fijé las reglas por escrito antes de correr nada, y luego probé variantes para no dejar la crítica en "es que tú lo has hecho mal".
- Rango
- La vela del marco superior anterior, ya cerrada. Nada de mirar el futuro.
- Señal
- Una vela de 15 minutos barre un extremo del rango y cierra de vuelta dentro
- Entrada
- Al cierre de esa vela. Confirmada, sin repintado
- Stop
- La mecha de la vela de señal, más dos ticks
- Objetivo
- El extremo opuesto del rango
- Filtros
- Horario de Nueva York, una señal por vela superior, ratio mínimo 1,2
- Costes
- Comisión y slippage descontados en cada operación
- Datos
- CFD del Nasdaq 100, 2,96 millones de velas de 1 minuto, 2020-2026
Las variantes: tres marcos para el rango (una hora, cuatro horas, el día anterior) por seis franjas de entrada, desde solo la primera media hora hasta el día completo. Dieciocho combinaciones.
La versión que más se enseña: no funciona
Rango de una hora, entradas de 09:30 a 12:00. Es la que sale en la mayoría de vídeos.
| Medida | Valor |
|---|---|
| Operaciones | 1.299 |
| Acierto | 31,6 % |
| Gana por cada 1 $ perdido | 1,01 $ |
| Neto en siete años | +1.022 $ |
Un 1,01 no es una estrategia. Es una moneda al aire pagando comisiones. Se cae en todas las pruebas: el año a año da tres en verde y cuatro en rojo, subir un poco la comisión lo lleva a 0,97 y pierde, y solo supera al 60 % de secuencias barajadas al azar.
Lo único que destaca: la primera media hora
De las dieciocho, una sale claramente mejor. Y son dos ajustes a la vez, no uno: el rango es el del día anterior (su máximo y su mínimo), y solo se opera de 09:30 a 10:00, hora de Nueva York.
| Medida | Valor |
|---|---|
| Operaciones | 289 |
| Acierto | 35,6 % |
| Gana por cada 1 $ perdido | 1,25 $ |
| Neto en siete años | +5.343 $ |
| Peor caída | -1.191 $ |
Cambiando solo uno de los dos ajustes se cae: rango diario pero toda la mañana da 0,85 y pierde; rango de una hora en esa media hora da 1,11.
AMD en Nasdaq · las dos curvas de capital, 2020-2026
- la que más se enseña: 1.299 operaciones, 1,01
- la mejor de dieciocho: 289 operaciones, 1,25
Esta versión sí aguanta cosas que la otra no. Con el doble de costes se queda en 1,21. Con comisiones de 8 $ sigue en 1,11. Moviendo el ratio mínimo entre 0 y 3 se queda entre 1,16 y 1,25, así que no está ajustada a ese parámetro.
Y hay un patrón que atraviesa todo el barrido: cuanto más tarde se opera, peor. Con el rango diario, de 09:30 a 10:00 da 1,25; hasta las 11:00 baja a 0,92; el día entero, 0,81.
Por qué aun así el veredicto es que falla
Cuatro motivos, y cada uno bastaría solo.
Fuera de muestra se desploma
Con los primeros años se diseñó; con los últimos se comprobó. Dentro de muestra, 1,35. Fuera, 1,07. Esa caída es la firma de un modelo ajustado a los datos que lo eligieron.
Un año se lo lleva todo
De los 5.343 $ de beneficio, 3.213 $ son de 2022. Sin ese año, el ratio baja a 1,12. Una estrategia que depende de un año concreto no es una estrategia: es ese año.
No supera al azar con margen
Barajé el orden de las 289 operaciones dos mil veces y comparé. El resultado real supera al 85,4 % de las secuencias aleatorias. El umbral que había fijado era el 95 %. No llega.
Es la mejor de dieciocho
Y esto es lo importante. Elegir la mejor de dieciocho pruebas y presentarla como hallazgo es exactamente el error que este canal critica. Con dieciocho intentos sobre los mismos datos, que una salga bien es lo esperable aunque no haya nada.
Veredicto
Falla. La versión que se vende es indistinguible del azar. Hay una señal débil en la primera media hora de Nueva York con el rango del día anterior, que sobrevive a los costes, pero no llega al umbral para afirmar que existe una ventaja.
Lo que haría falta para cambiar de opinión:
- Repetirlo sobre el futuro NQ real, no sobre el CFD.
- Aislar la primera media hora con datos nuevos, no con los mismos que la seleccionaron.
- Una simulación de Monte Carlo sobre la curva.
- Comprobar si el efecto es del AMD o simplemente de operar la apertura.
Puede que haya algo. No está demostrado. Y "no está demostrado" es lo máximo que se puede decir con honestidad de casi todo lo que se enseña en este nicho.
Cómo instalarlo
- Abre TradingView en el ordenador y entra en Pine Editor.
- Cuando recibas el archivo, ábrelo como texto y copia su contenido en un script nuevo.
- Guarda el script y añádelo al gráfico. Revisa los ajustes, el activo, el marco temporal y la zona horaria.
- Un indicador visualiza reglas. No ejecuta una estrategia ni demuestra una ventaja.