
Lección 322 min60 XPGratis
Riesgo: volatilidad y drawdown
Al terminar sabrás
- Definir riesgo como dispersión de resultados, no como "probabilidad de perder"
- Calcular la volatilidad anualizada y el drawdown máximo de una serie
- Explicar por qué dos activos con el mismo retorno esperado no son igual de buenos
Antes de esta conviene haber hecho Qué es un retorno (y por qué no es lo que crees).
Te ofrecen dos inversiones con la misma rentabilidad esperada. Una se mueve poco; la otra puede subir un 30 % o dejarte un cuarto de la cuenta por el camino. Si eliges "la que más gana", ya has perdido, porque no has entendido qué es el riesgo.
El problema
La gente confunde riesgo con "probabilidad de que salga mal". En finanzas cuantitativas el riesgo es otra cosa: es cuánto se dispersan los resultados posibles alrededor de lo que esperas. Un activo puede tener retorno esperado positivo y aun así arruinarte, si la dispersión es tan grande que el camino hasta ese retorno pasa por un agujero del que no sales.
Tres capas
Intuición
Dos autobuses te llevan al mismo sitio y, de media, tardan lo mismo: 30 minutos. El primero tarda entre 28 y 32 casi siempre. El segundo, unos días tarda 10 y otros 55. Si tienes una entrevista a la que no puedes llegar tarde, el segundo autobús es peor aunque "de media" sea igual. Eso es la volatilidad: cuánto varía el resultado alrededor de la media.
Y hay otra cosa que importa aún más que la dispersión: cuánto has llegado a bajar desde tu mejor momento antes de recuperarte. Si tu cuenta estuvo en 120 y luego bajó a 90, has vivido un drawdown del 25 %, aunque al final del año acabes en 118. Ese −25 % es lo que decide si sigues operando o te rindes.
Ejemplo numérico
Cinco días de retornos de dos activos:
| Día | Tranquilo | Nervioso |
|---|---|---|
| 1 | +1 % | +5 % |
| 2 | +1 % | −6 % |
| 3 | 0 % | +8 % |
| 4 | +1 % | −4 % |
| 5 | +1 % | +1 % |
| Media | +0,8 % | +0,8 % |
Misma media. Ahora la dispersión. La desviación típica mide cuánto se aleja cada día de la media (raíz de la media de los cuadrados de las diferencias):
- Tranquilo: diferencias 0,2, 0,2, −0,8, 0,2, 0,2 → cuadrados 0,04, 0,04, 0,64, 0,04, 0,04 → media 0,16 → raíz 0,4 %.
- Nervioso: diferencias 4,2, −6,8, 7,2, −4,8, 0,2 → cuadrados 17,6, 46,2, 51,8, 23,0, 0,04 → media 27,7 → raíz 5,3 %.
El nervioso es 13 veces más volátil con la misma media. Y el drawdown: el tranquilo nunca baja de su máximo más de un 0 %. El nervioso: 100 → 105 → 98,7 → 106,6 → 102,3 → 103,4. Su máximo fue 106,6 y bajó a 102,3: drawdown del 4 %, en cinco días.
Formal
Sea el retorno (log o simple, para volatilidad da casi igual) del periodo , con observaciones.
Volatilidad (desviación típica muestral):
Se anualiza multiplicando por la raíz del número de periodos por año: para datos diarios de mercados con 252 sesiones, en cripto, para mensuales. La raíz viene de asumir retornos independientes: la varianza se suma, la desviación típica no.
Drawdown en , con la curva de equity :
El drawdown máximo (MDD) es la mayor caída desde un máximo previo. A diferencia de la volatilidad, depende del orden de los retornos, no solo de su distribución: barajar los mismos retornos cambia el MDD. Por eso el Monte Carlo del Nivel 3 lo usa como métrica central.
Matices:
- Error de estimación. Con 252 días, la media diaria se estima con un error típico de . Para eso es diario, del orden de la propia media que intentas medir. La media de un año de datos no dice casi nada; la volatilidad, en cambio, se estima razonablemente bien. Lo verás en el ejemplo de código: dos activos generados con la misma media dan medias muestrales muy distintas.
- La volatilidad no es riesgo de pérdida. Es dispersión simétrica. Dos activos pueden tener la misma y uno tener colas mucho peores. Las medidas asimétricas (Sortino, VaR, CVaR) llegan en el Nivel 3.
- Anualizar el MDD no tiene sentido. Es un mínimo sobre un camino, no un promedio. Se reporta tal cual con el periodo que abarca.
Ejemplo trabajado con código
# numpy 2.4 · pandas 3.0 — Dos activos con el mismo retorno medio y distinto riesgo
import numpy as np, pandas as pd
rng = np.random.default_rng(42)
n = 252                                   # un año de días de mercado
mu_diario = 0.0004                        # ~10 % anual
tranquilo = rng.normal(mu_diario, 0.006, n)   # ~9.5 % de volatilidad anual
nervioso  = rng.normal(mu_diario, 0.020, n)   # ~32 % de volatilidad anual

def resumen(r, nombre):
    equity = 100 * (1 + r).cumprod()
    maximo = np.maximum.accumulate(equity)
    drawdown = equity / maximo - 1
    vol_anual = r.std(ddof=1) * np.sqrt(252)
    print(f"{nombre:10s} retorno medio diario {r.mean():+.4%} | vol anual {vol_anual:6.1%} | "
          f"final {equity[-1]:6.1f} | max drawdown {drawdown.min():+.1%}")
    return equity, drawdown

eq_t, dd_t = resumen(tranquilo, "tranquilo")
eq_n, dd_n = resumen(nervioso, "nervioso")
tranquilo retorno medio diario +0.0110% | vol anual 8.9% | final 102.4 | max drawdown -6.1%
nervioso retorno medio diario +0.0849% | vol anual 31.3% | final 118.0 | max drawdown -25.1%Fíjate en algo que no estaba planeado: los dos activos se generaron con la misma media diaria (0,04 %), y sin embargo el tranquilo muestra 0,011 % y el nervioso 0,085 %. Eso es el error de estimación de la capa formal en acción. Con un año de datos, la media que mides no es la media que hay. La volatilidad, en cambio, salió cerca de lo programado (8,9 % y 31,3 % frente a 9,5 % y 32 %).
Figura
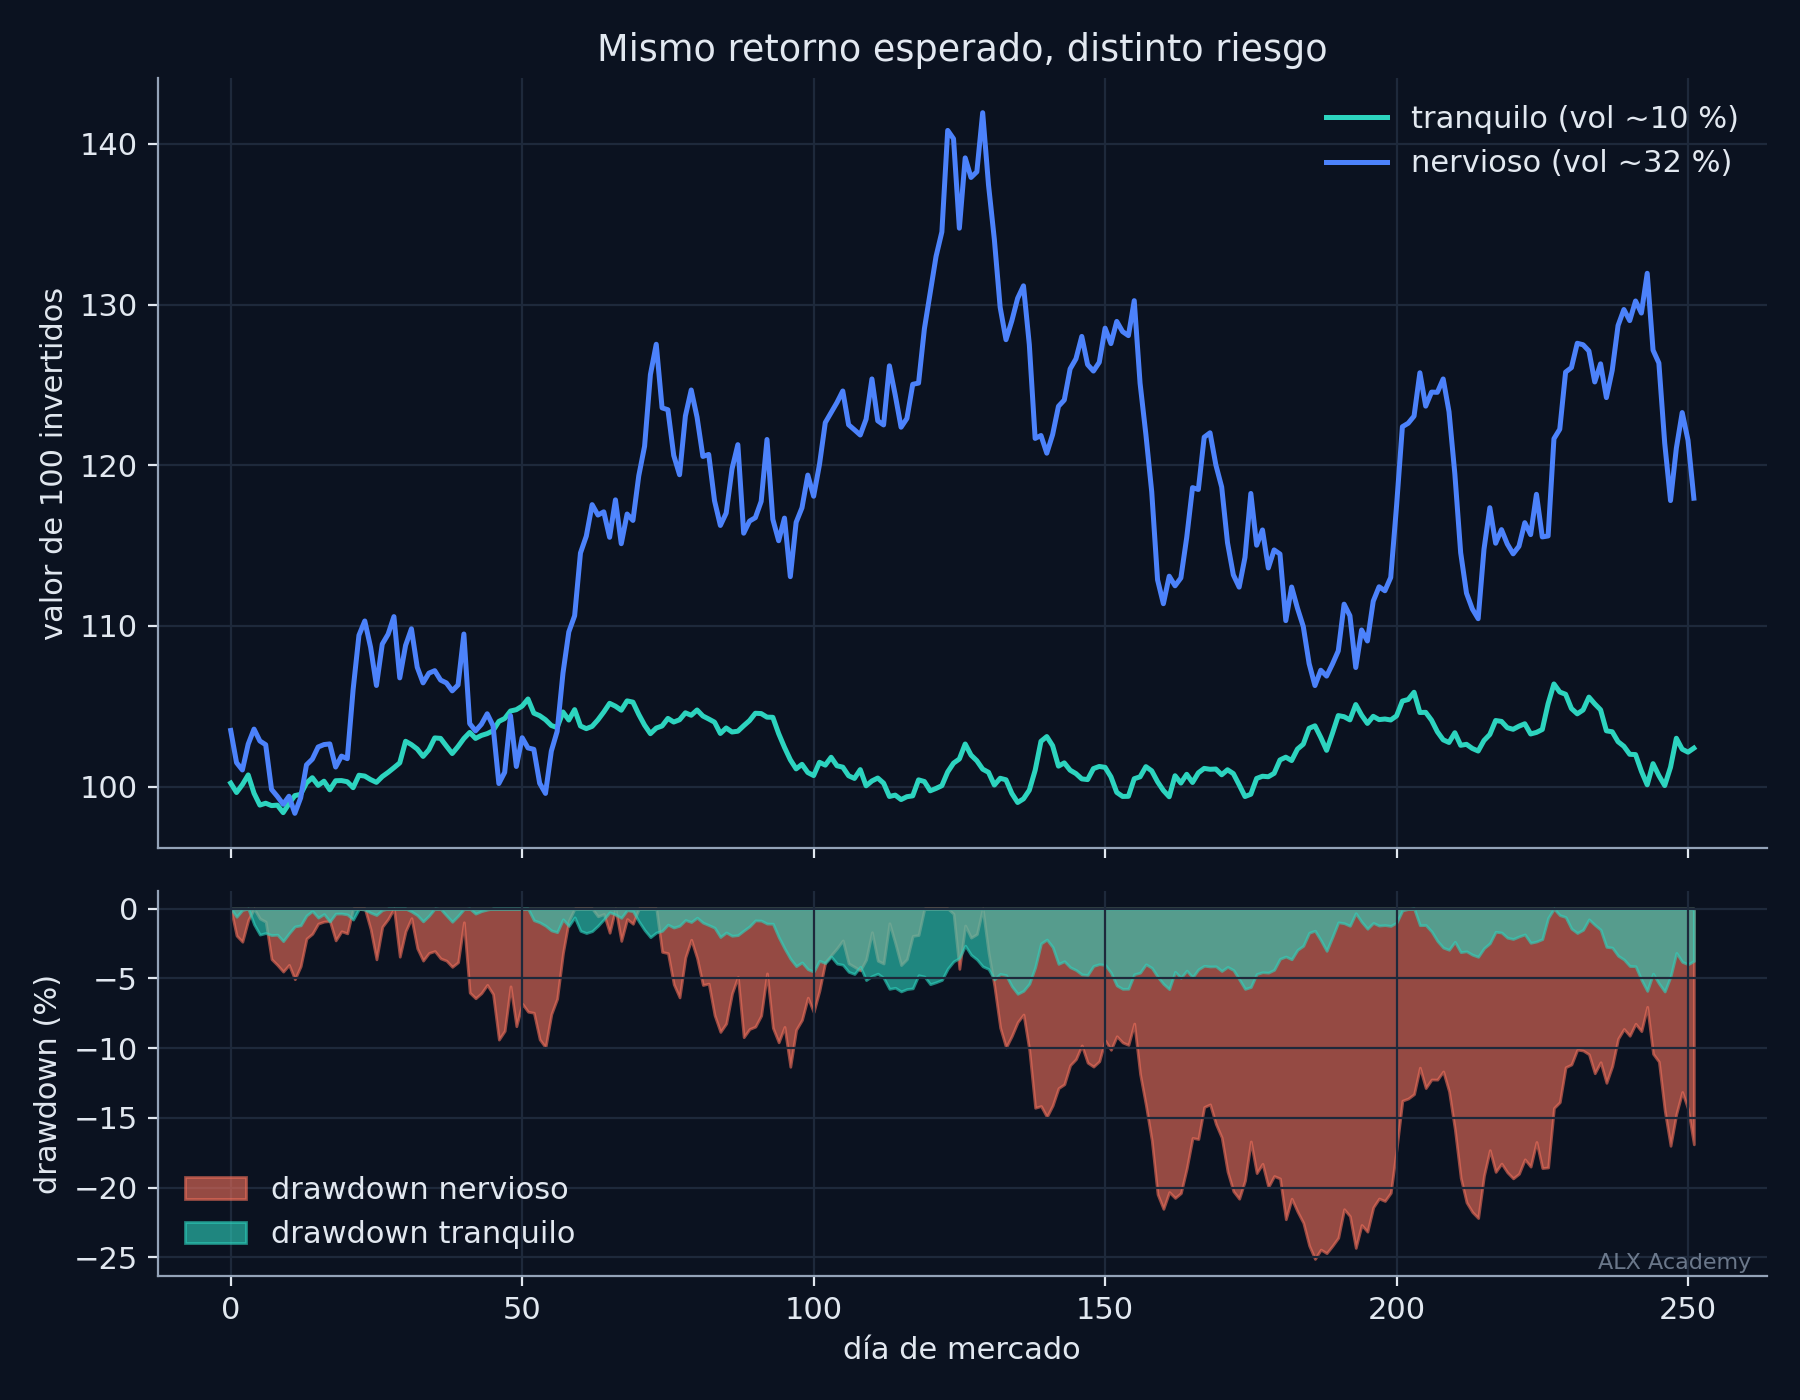
El error típico
Elegir estrategias por el retorno final del backtest. Dos backtests con el mismo retorno anual pueden tener drawdowns del 8 % y del 45 %. El segundo casi nadie lo aguanta en real: lo cierra en el peor momento, justo antes de la recuperación, y convierte una estrategia "ganadora" en una pérdida. La métrica que hay que mirar primero no es el retorno, es el drawdown máximo y cuánto tardó en recuperarse. Si no puedes vivir con ese número multiplicado por 1,5 (porque el futuro siempre es peor que el pasado), la estrategia no es para ti, por muy bueno que sea el retorno.
Quiz
5 preguntas · se aprueba con 60 %
1.Dos activos tienen la misma volatilidad anual del 20 %. ¿Tienen el mismo riesgo?
2.Una serie diaria tiene desviación típica del 1,5 %. ¿Volatilidad anualizada (252 sesiones)?
3.Una cuenta va 100 → 130 → 104 → 140. ¿Drawdown máximo?
4.Barajas el orden de los retornos diarios de un año. ¿Qué cambia?
5.Con un año de datos diarios y volatilidad del 2 %, ¿cuánto vale el error típico de la media diaria estimada?
0 de 5 respondidas
Ejercicio
Con la serie de 10 precios de la lección anterior (100, 102, 99, 101, 105, 103, 98, 96, 100, 104):
- Calcula la desviación típica muestral (ddof = 1) de los 9 retornos simples.
- Anualízala suponiendo datos diarios (√252).
- Construye la curva de equity partiendo de 100 (son los propios precios), calcula el máximo acumulado y el drawdown en cada punto.
- Anota el drawdown máximo y en qué día ocurre.
Resultado verificable: desviación típica ≈ 3,45 %; anualizada ≈ 54,7 %; drawdown máximo = 96/105 − 1 = −8,57 % en el día 7 (contando el primer precio como día 0). Solución con código en el repo.
Qué te llevas
- Riesgo es dispersión de resultados, no probabilidad de perder. La volatilidad lo mide; el drawdown lo vive.
- La volatilidad se estima bien con un año de datos; la media, no. Desconfía de cualquier "retorno esperado" sacado de una muestra corta.
- El drawdown máximo depende del orden de los retornos. La misma estrategia puede darte −8 % o −25 % según cómo caigan las cartas.
Siguiente lección: Azar o habilidad: por qué una racha no demuestra nada. Vamos a poner a 1.000 personas a lanzar una moneda durante un año y a ver cuántos "genios" salen.